Si tu empresa trabaja con un ERP propio o un software de facturación desarrollado a medida, la llegada de la nueva normativa plantea una duda importante: ¿hay que sustituir el sistema actual o se puede adaptar para cumplir los nuevos requisitos?
La mayoría de contenidos sobre VeriFactu están orientados a elegir un programa de facturación estándar. Pero para una empresa que lleva años trabajando con un ERP conectado con clientes, pedidos, almacén, contabilidad o producción, cambiar todo el sistema puede tener un impacto mucho mayor.
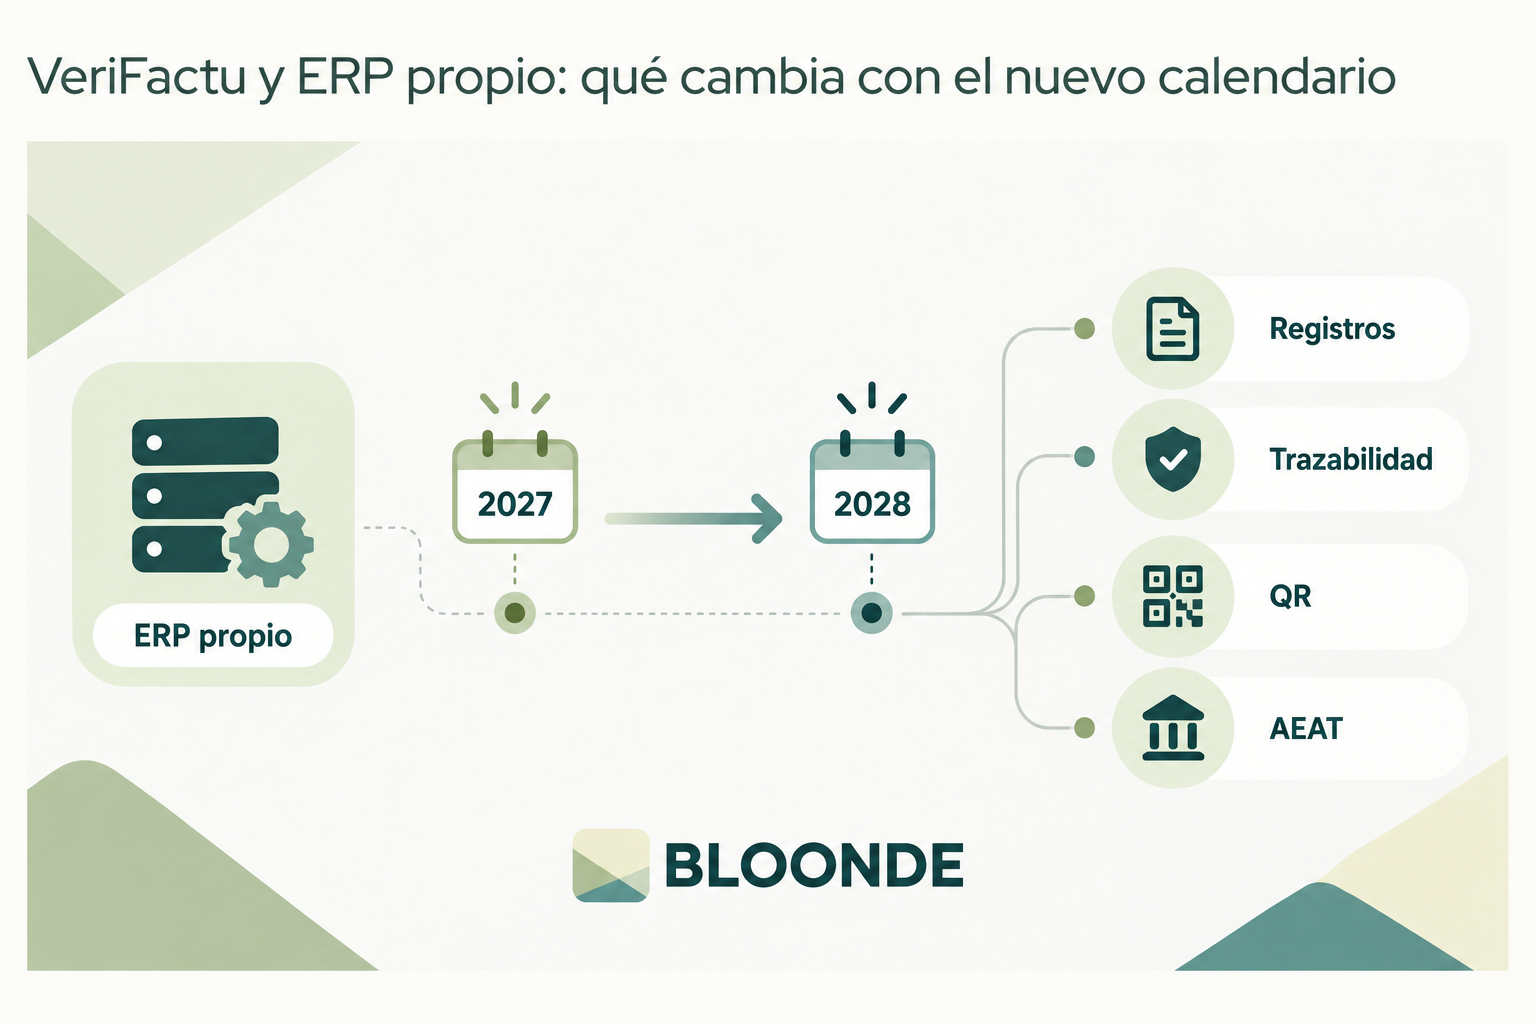
Actualización 07/10/2026: Hacienda ha anunciado que prevé aplazar hasta octubre de 2028 las obligaciones pendientes de VeriFactu, con el objetivo de alinear su implantación con la factura electrónica obligatoria. Este nuevo calendario todavía debe formalizarse normativamente, por lo que, hasta que se publique la modificación correspondiente, las fechas que siguen recogidas en el BOE son el 1 de enero de 2027 y el 1 de julio de 2027, según el tipo de obligado. El aplazamiento cambia los plazos previstos, pero no elimina la necesidad de adaptar los sistemas de facturación a los requisitos técnicos de la normativa.
La alternativa es analizar el software existente, identificar qué partes del proceso de facturación deben modificarse y desarrollar la adaptación necesaria. El nuevo calendario anunciado da más margen para hacerlo, pero no cambia la necesidad de revisar si el ERP actual está preparado para cumplir los requisitos técnicos de la normativa.
VeriFactu y ERP propio: qué cambia con el nuevo calendario
El Real Decreto 1007/2023 establece los requisitos que deben cumplir los sistemas informáticos que soportan procesos de facturación. La norma afecta al funcionamiento del sistema, independientemente de que sea un producto comercial o un ERP desarrollado a medida.
El objetivo es que los registros de facturación garanticen su integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad. Eso obliga a revisar cómo se crean, almacenan y modifican actualmente las facturas dentro del ERP.
A fecha de esta actualización, el BOE continúa fijando el 1 de enero de 2027 para determinados obligados y el 1 de julio de 2027 para el resto. Sin embargo, Hacienda ha anunciado su intención de trasladar las obligaciones pendientes hasta octubre de 2028. Hasta que esta modificación se publique oficialmente, conviene distinguir entre las fechas actualmente vigentes y el nuevo calendario anunciado.
¿Afecta VeriFactu a un ERP desarrollado a medida?
Sí. Tener un sistema propio no deja a la empresa fuera de la normativa.
Si una aplicación interviene en la generación de facturas, habrá que comprobar que el proceso cumple los requisitos establecidos para los sistemas informáticos de facturación. En un ERP a medida, esto normalmente requiere analizar el módulo de facturación y su relación con el resto de la aplicación.
No se trata solo de generar una factura en PDF
Un ERP puede llevar años generando facturas correctamente desde el punto de vista operativo y, aun así, necesitar cambios.
La nueva normativa afecta también a los registros de facturación que genera el sistema y a la capacidad de mantener su trazabilidad. Por eso hay que mirar más allá del diseño del documento que recibe el cliente.
Entre otras cuestiones, será necesario revisar:
- cómo se crea cada registro de facturación;
- qué sucede cuando una factura se rectifica o anula;
- si los registros pueden modificarse posteriormente;
- cómo se garantiza su trazabilidad;
- cómo se genera el código QR correspondiente;
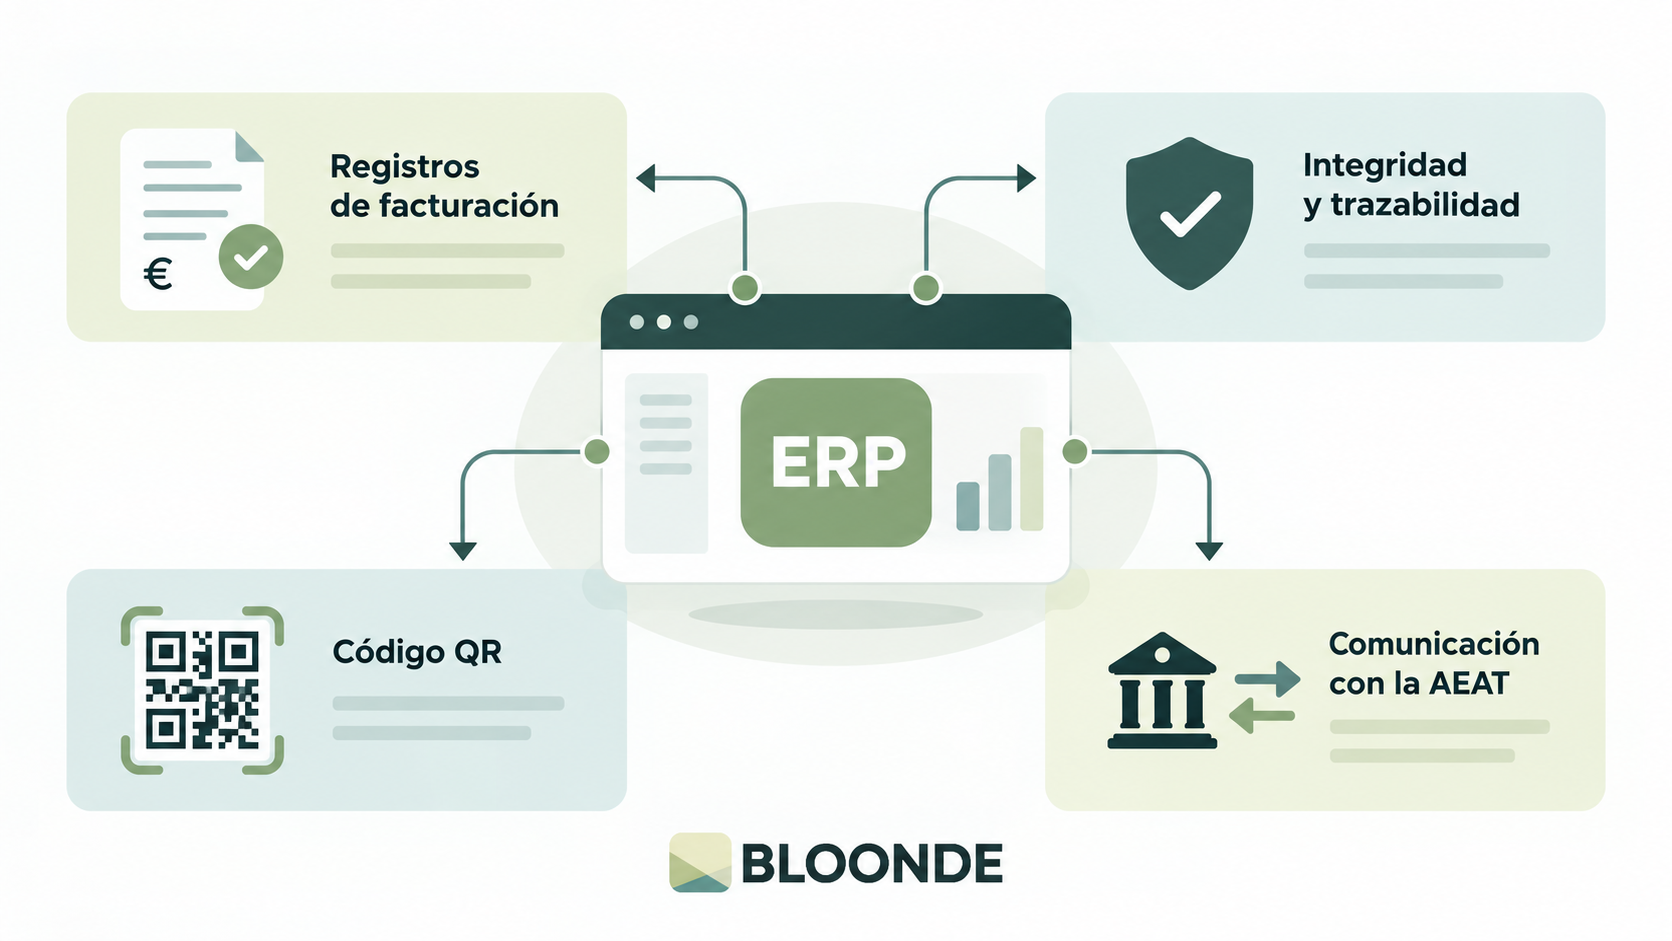
- y cómo se comunica el sistema con la AEAT cuando se utiliza VERI*FACTU.
Qué debe cumplir un ERP para adaptarse a VeriFactu
No todos los proyectos de adaptación tendrán el mismo alcance. Un ERP reciente y bien estructurado puede requerir cambios muy distintos a los de una aplicación antigua con muchos procesos de facturación personalizados.
Aun así, existen varias áreas que conviene revisar en cualquier adaptación de un ERP a VeriFactu.
Registros de facturación
El sistema debe generar los registros establecidos por la normativa cuando se produce una factura y contemplar también situaciones como su anulación.
Esto obliga a comprobar qué información almacena actualmente el ERP y si el modelo de datos puede incorporar los nuevos registros sin romper procesos existentes.
Integridad y trazabilidad
Los registros deben permitir seguir su secuencia y detectar modificaciones posteriores.
En sistemas antiguos puede ser especialmente importante revisar funcionalidades que permiten editar directamente facturas ya emitidas o modificar determinados datos sin conservar información suficiente sobre el cambio.
Código QR en las facturas
La normativa introduce también el código QR en las facturas emitidas mediante estos sistemas.
Por tanto, la adaptación puede afectar no solo al backend del ERP, sino también a las plantillas de facturas, documentos PDF o cualquier otro formato utilizado para entregarlas al cliente.
Comunicación con la Agencia Tributaria
En modalidad VERI*FACTU, el sistema remite los registros de facturación a la AEAT de manera electrónica.
La Agencia Tributaria proporciona para ello documentación técnica, esquemas, servicios web, validaciones y especificaciones que deben tenerse en cuenta al desarrollar la integración.
VERIFACTU y NO VERIFACTU: diferencias
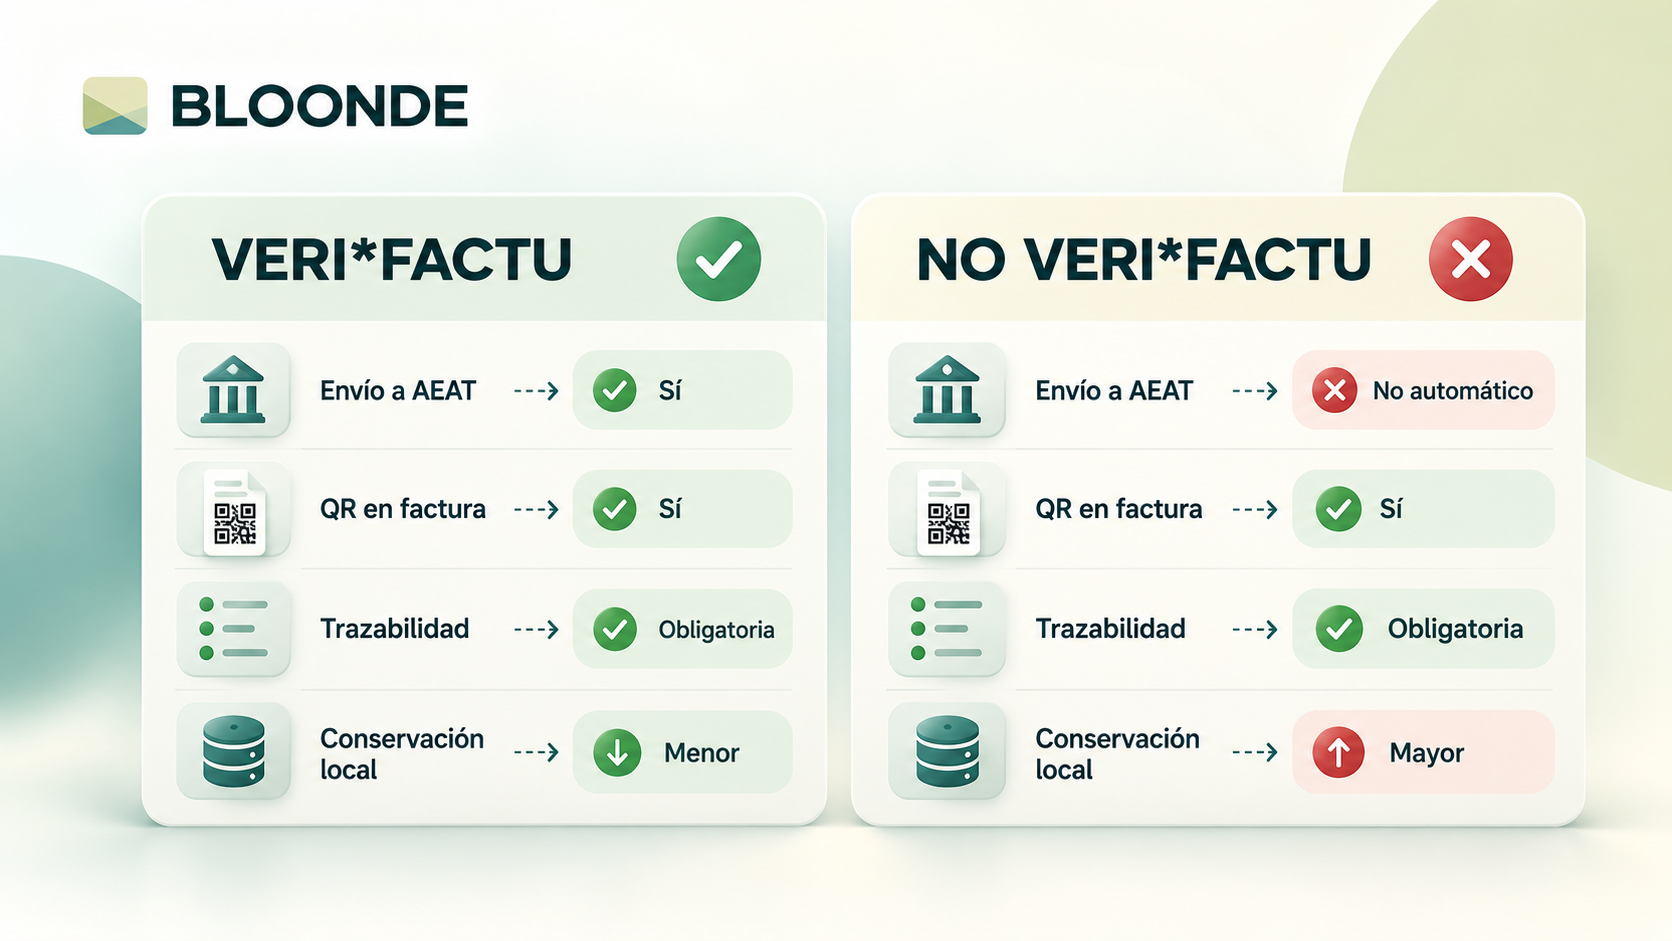
Una confusión habitual es utilizar “VeriFactu” para referirse a toda la normativa. En realidad, la AEAT contempla dos modalidades de cumplimiento para los sistemas informáticos de facturación.
| VERI*FACTU | Sistema no verificable | |
|---|---|---|
| Envío de registros a AEAT | Sí, de forma electrónica | No se remiten automáticamente |
| Conservación de registros | Se generan y remiten | El sistema debe conservarlos |
| Integridad y trazabilidad | Obligatorias | Obligatorias |
| QR en factura | Sí | Sí |
| Requisitos adicionales de seguridad local | Menores al existir remisión | Mayores para garantizar conservación e integridad |
En un sistema VERI*FACTU, los registros se remiten a la Agencia Tributaria de forma continuada mediante los mecanismos establecidos por la AEAT.
En la modalidad no verificable, los registros permanecen en el sistema, por lo que deben cumplirse requisitos adicionales para garantizar su conservación, integridad y disponibilidad.
La elección afecta directamente a cómo debe diseñarse la adaptación del ERP. Por eso conviene tomar esta decisión antes de comenzar el desarrollo.
Cómo adaptar un ERP propio a VeriFactu
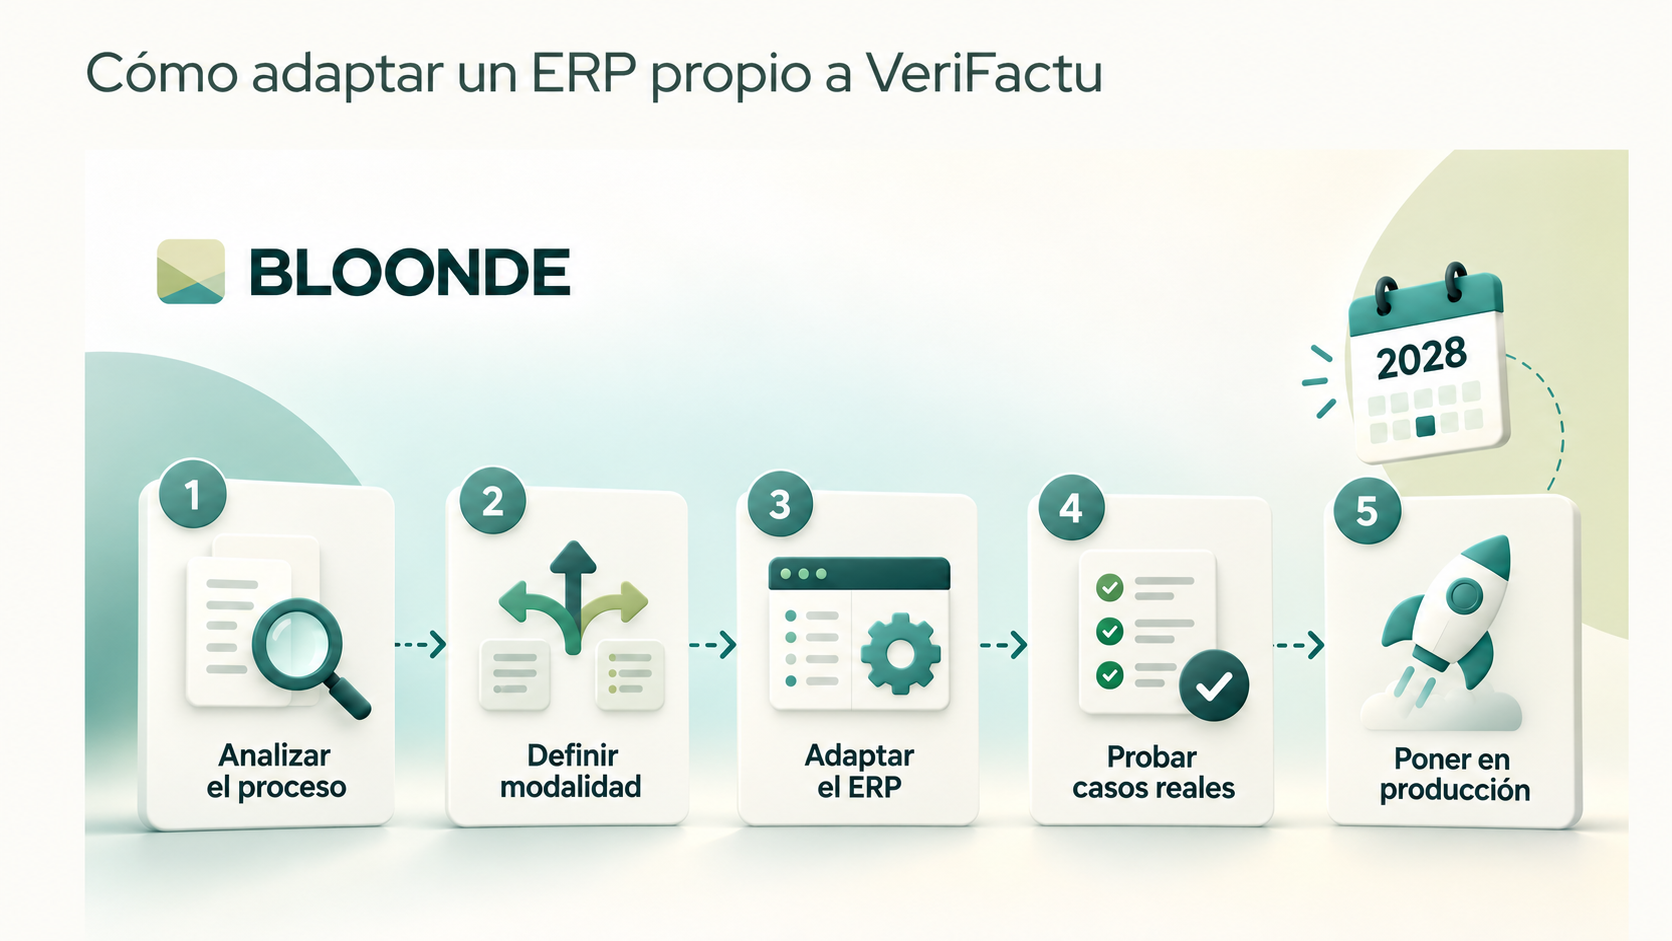
Una integración de VeriFactu en un ERP propio debería comenzar por entender el sistema actual, no por desarrollar directamente una conexión con Hacienda.
Un proceso razonable puede dividirse en cinco pasos.
1. Analizar el proceso de facturación actual
Primero hay que identificar qué aplicación genera las facturas, qué datos utiliza y qué otros módulos intervienen.
También conviene localizar integraciones con contabilidad, CRM, ecommerce, pedidos, almacén o plataformas externas que puedan verse afectadas.
2. Definir la modalidad de funcionamiento
La empresa debe determinar cómo va a cumplir los requisitos y si utilizará VERI*FACTU.
Esta decisión condiciona el desarrollo posterior, especialmente en todo lo relacionado con el envío de registros y la gestión de las respuestas de la AEAT.
3. Adaptar el ERP
Con el alcance definido, pueden desarrollarse los cambios necesarios: generación de registros, trazabilidad, QR, gestión de rectificaciones y, cuando corresponda, la integración con los servicios de la Agencia Tributaria.
En un ERP a medida, la ventaja es que estos cambios pueden incorporarse respetando el flujo de trabajo que la empresa ya utiliza.
4. Probar casos reales
No basta con comprobar que una factura normal funciona.
Hay que probar también rectificaciones, anulaciones, errores de validación, problemas temporales de comunicación y otros casos que puedan producirse durante el funcionamiento habitual.
5. Poner en producción y supervisar
Una vez validado el comportamiento, la adaptación puede incorporarse al entorno real.
Es recomendable mantener trazabilidad sobre los envíos y errores para detectar rápidamente cualquier incidencia sin interrumpir el proceso de facturación.
¿Hay que cambiar de ERP para cumplir VeriFactu?
No necesariamente.
Para una empresa que utiliza un programa estándar, actualizar o sustituir la herramienta puede ser una solución sencilla. Pero cuando existe un ERP propio integrado con procesos internos, una migración completa puede implicar mucho más trabajo que adaptar el sistema existente.
Antes de sustituirlo conviene responder a estas preguntas:
- ¿El ERP sigue cubriendo correctamente las necesidades del negocio?
- ¿Qué parte concreta del sistema de facturación necesita cambiar?
- ¿Qué integraciones dependen del ERP actual?
- ¿Cuánto impacto tendría una migración sobre usuarios y procesos?
- ¿Puede desarrollarse la adaptación sobre la arquitectura existente?
Si el sistema sigue siendo útil y técnicamente mantenible, adaptar el ERP puede evitar una migración innecesaria y conservar años de personalización e integración.
Qué revisar ahora en un ERP propio
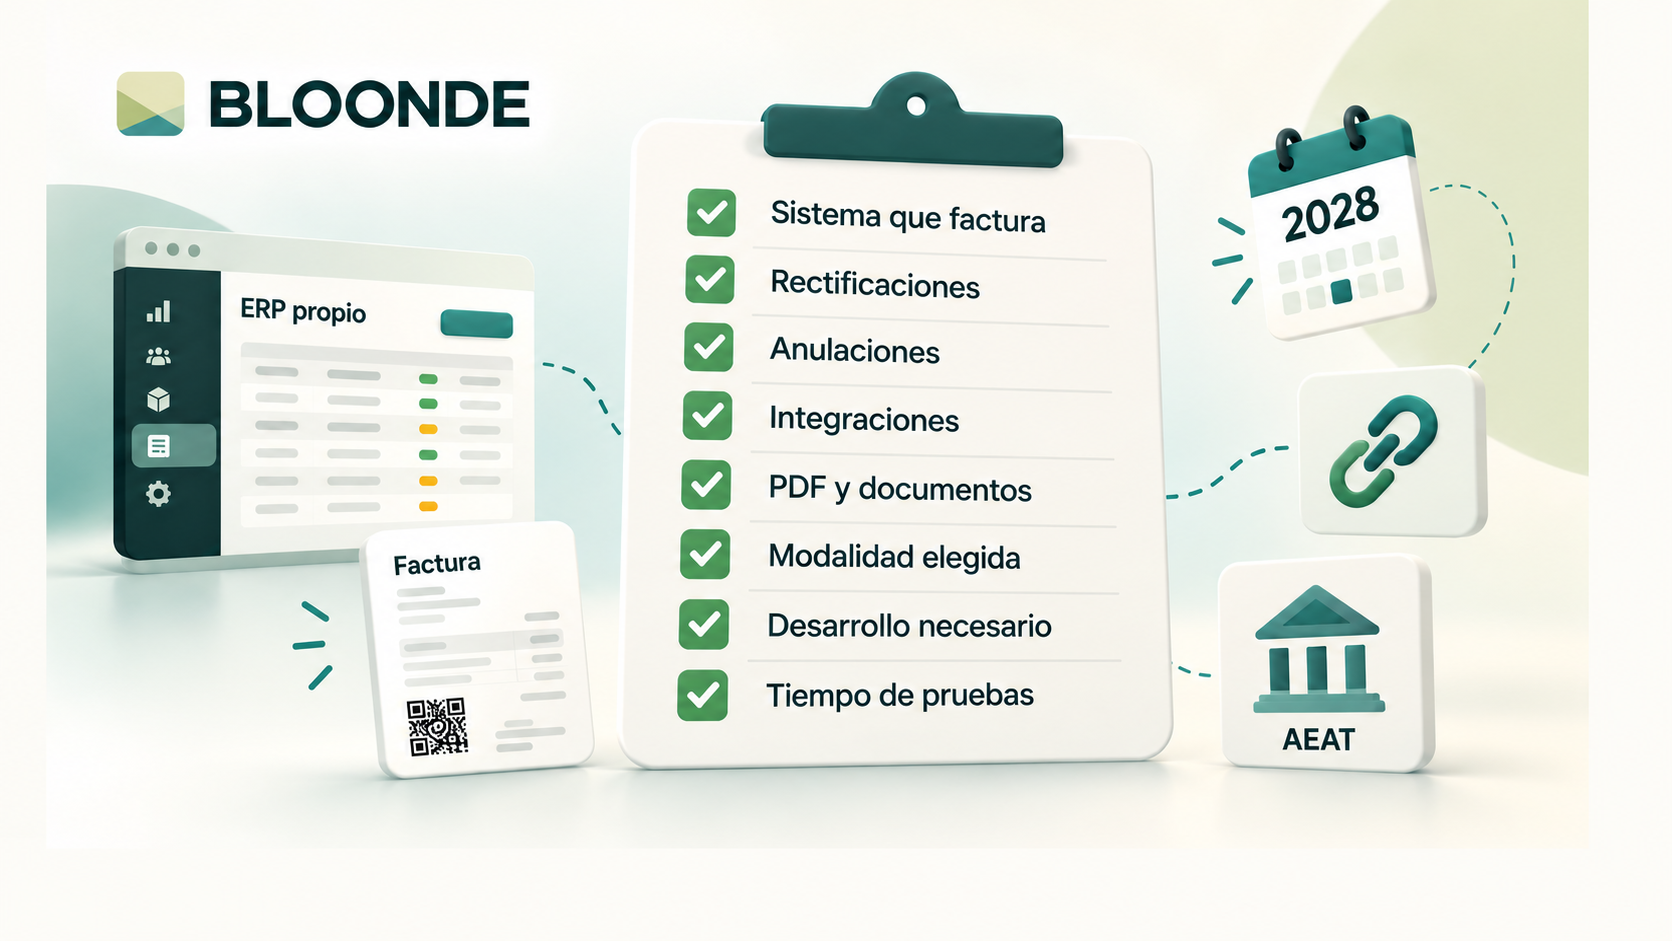
El aplazamiento anunciado reduce la urgencia, pero también ofrece más margen para analizar la adaptación con tiempo. Para una empresa con un ERP propio, puede ser un buen momento para revisar el proceso de facturación actual, identificar las partes afectadas y dimensionar los cambios antes de que se concrete el nuevo calendario.
Como punto de partida, conviene revisar:
- Qué aplicación genera realmente las facturas.
- Cómo se crean, rectifican y anulan actualmente.
- Qué sistemas están conectados con el proceso de facturación.
- Si existen varios puntos desde los que se emiten facturas.
- Cómo se generan los PDF y documentos entregados al cliente.
- Qué modalidad de cumplimiento va a utilizar la empresa.
- Qué desarrollo e integración necesita el ERP actual.
- Cuánto tiempo será necesario para probar los cambios.
Aprovechar este margen para hacer el análisis previo puede evitar que la adaptación termine convirtiéndose en un proyecto urgente cuando se acerque la nueva fecha de aplicación.
Preguntas frecuentes sobre ERP y VeriFactu
¿Un ERP propio puede cumplir VeriFactu?
Sí. La normativa no obliga a utilizar una marca o un programa de facturación concreto.
Un ERP propio puede adaptarse siempre que implemente los requisitos que correspondan y cumpla las especificaciones aplicables al sistema de facturación.
¿Es obligatorio enviar todas las facturas a Hacienda?
No en todos los casos. La AEAT contempla tanto sistemas VERI*FACTU, que remiten los registros, como sistemas de emisión de facturas no verificables.
Ambas modalidades deben cumplir los requisitos establecidos para los sistemas informáticos de facturación.
¿Cuándo debe estar adaptado el ERP?
Hacienda ha anunciado que prevé trasladar hasta octubre de 2028 las obligaciones pendientes de aplicación de VeriFactu. Sin embargo, esta modificación todavía debe formalizarse normativamente. Hasta que eso ocurra, el texto vigente en el BOE sigue estableciendo el 1 de enero de 2027 para los obligados del artículo 3.1.a) y el 1 de julio de 2027 para el resto de obligados incluidos.
¿Cuánto cuesta adaptar un ERP a VeriFactu?
No existe una cifra única. Depende del estado del software, de su arquitectura, de cómo esté construido el módulo de facturación y de las integraciones existentes.
Por eso, antes de presupuestar una adaptación, es necesario revisar técnicamente el sistema.
Adaptar tu ERP con Bloonde
Si tu empresa ya dispone de un ERP propio, la llegada de esta normativa no significa necesariamente empezar de cero.
En Bloonde desarrollamos software a medida e integraciones para empresas que necesitan adaptar sus sistemas a nuevos procesos y requisitos. Podemos analizar cómo funciona actualmente tu facturación, identificar los cambios necesarios y plantear la adaptación respetando las integraciones y procesos que ya forman parte de tu negocio.
¿Tienes un ERP propio y quieres saber cómo te afecta el nuevo calendario de VeriFactu y qué tendrá que adaptar tu sistema? Hablemos y revisamos tu caso.

Ley de Canal de Denuncias
Cómo integrar inteligencia artificial en tu empresa con Bloonde